入门级
RPT-001已认证交付 2026-06-17
ETF 支持养老第三支柱发展的作用及机理
机制梳理与框架论证 · 行业报告体例
按行业报告体例完成的第一稿:从养老第三支柱的制度背景出发,论证 ETF 以低费率、高流动性与纪律化工具属性支持养老金配置的作用路径与内在机理,为整条研究线搭建可复用的框架底稿。
Financial Research · 金融投研
从一道外部命题出发,把研究、认证与回测连成一条可检验的闭环—— 不依赖行情运气,只依赖能回看的方法与数据。
同一命题 · 三级深化
三条能力线 · 全部留档
配置与择时 · 含成本比较
Executive Summary · 摘要
金融不是我的专业,而是我主动选择的第二条研究线。这条线的起点是一道外部命题——东方财富金融能力认证投研通道给出的 《ETF 支持养老第三支柱发展的作用及机理》。同一道命题我用入门、进阶、高级三档写成一组递进研究: 从机制与制度框架,到个人养老金扩容背景下的定投实证,再到费率、频率、组合与水下期行为的参数化检验; 文档按行业报告体例交付,由专家评审组打分,评分线不掌握在我手里。
报告之外,同一套方法论被沉淀为一条独立产线:以 25 只跨资产 ETF 为标的池、按总收益序列重建价格口径、 计入单边 0.1% 交易成本的月度调仓引擎,在同一口径下比较十一种配置与择时方案,并输出可交互的研究工作台。 报告证明我能把问题写成一份过审的行业研究,系统证明我能把结论跑成可核对的数据。
同一命题按能力认证的三个档位层层加码:入门立框架,进阶加实证,高级做参数化检验。每份报告保留 Word 与 PDF 双版本,可在下方直接查阅。
入门级
机制梳理与框架论证 · 行业报告体例
按行业报告体例完成的第一稿:从养老第三支柱的制度背景出发,论证 ETF 以低费率、高流动性与纪律化工具属性支持养老金配置的作用路径与内在机理,为整条研究线搭建可复用的框架底稿。
进阶级
——基于 2026 年扩容背景的实证检验与机制深化
在框架之上引入第一手实证:以 510300 / 510500 / 510880(沪深300 / 中证500 / 红利)三只 ETF 的日线序列做月度定投回测,对照同期五年期定存阶梯利率;验证「定投跑赢定存、压缩一次性买入回撤、穿越完整市场周期」三层结论,并把「资金—资产—政策—行为金融」四维传导框架升级为实证锚定版本,收敛出两条原创判断与六条政策建议。
高级版
——费率、频率、组合与行为:ETF 支持养老第三支柱的精细化检验
在进阶口径上做参数化细究:追加四组情景检验——Y 份额费率(0% / 0.20% / 0.60% 年化)、定投频率(周 / 月 / 季)、组合配置(三 ETF 等权、「60% 红利 + 40% 定存」哑铃)与水下期行为损耗;把「费率优势尚未转化为持有体验」这类判断量化为可检验参数,原创判断收敛为三条。
东方财富金融能力认证下设策略知识、操盘能力、投研能力三条独立能力线;投研线以命题行业报告为考核形式,由评审组打分、80 分以上通过。投研线与操盘线的入门档同时构成合作机构实习通道的门槛条件。
| 能力线 | 入门 | 进阶 | 高级 | 说明 |
|---|---|---|---|---|
ECS策略知识 | 已通过ECS-1000005524 | 已通过ECS-2000002507 | 已通过ECS-3000001403 | 由东方财富联合多家公募推出的财富策略知识专项认证,覆盖基金与资产配置知识。 |
ECT操盘能力 | 已通过ECT-1000006293 | 已通过ECT-2000002565 | — | 操盘执行与风险控制的能力线,与策略知识构成「认知—执行」能力链。 |
ECA投研能力 | 已认证报告评审通过 | 评审中RPT-002 已提交 | 已完稿RPT-003 · 待提交 | 东方财富认证分析师:以命题行业报告为考核形式,专家评审组打分,80 分以上通过。 |
注:ECS / ECT 证书有效期至 2031;依据能力线规则,通过进阶级即视为已具备入门级能力。投研线在进阶认证结果公布后,高级版报告即可按同一命题规则提交。
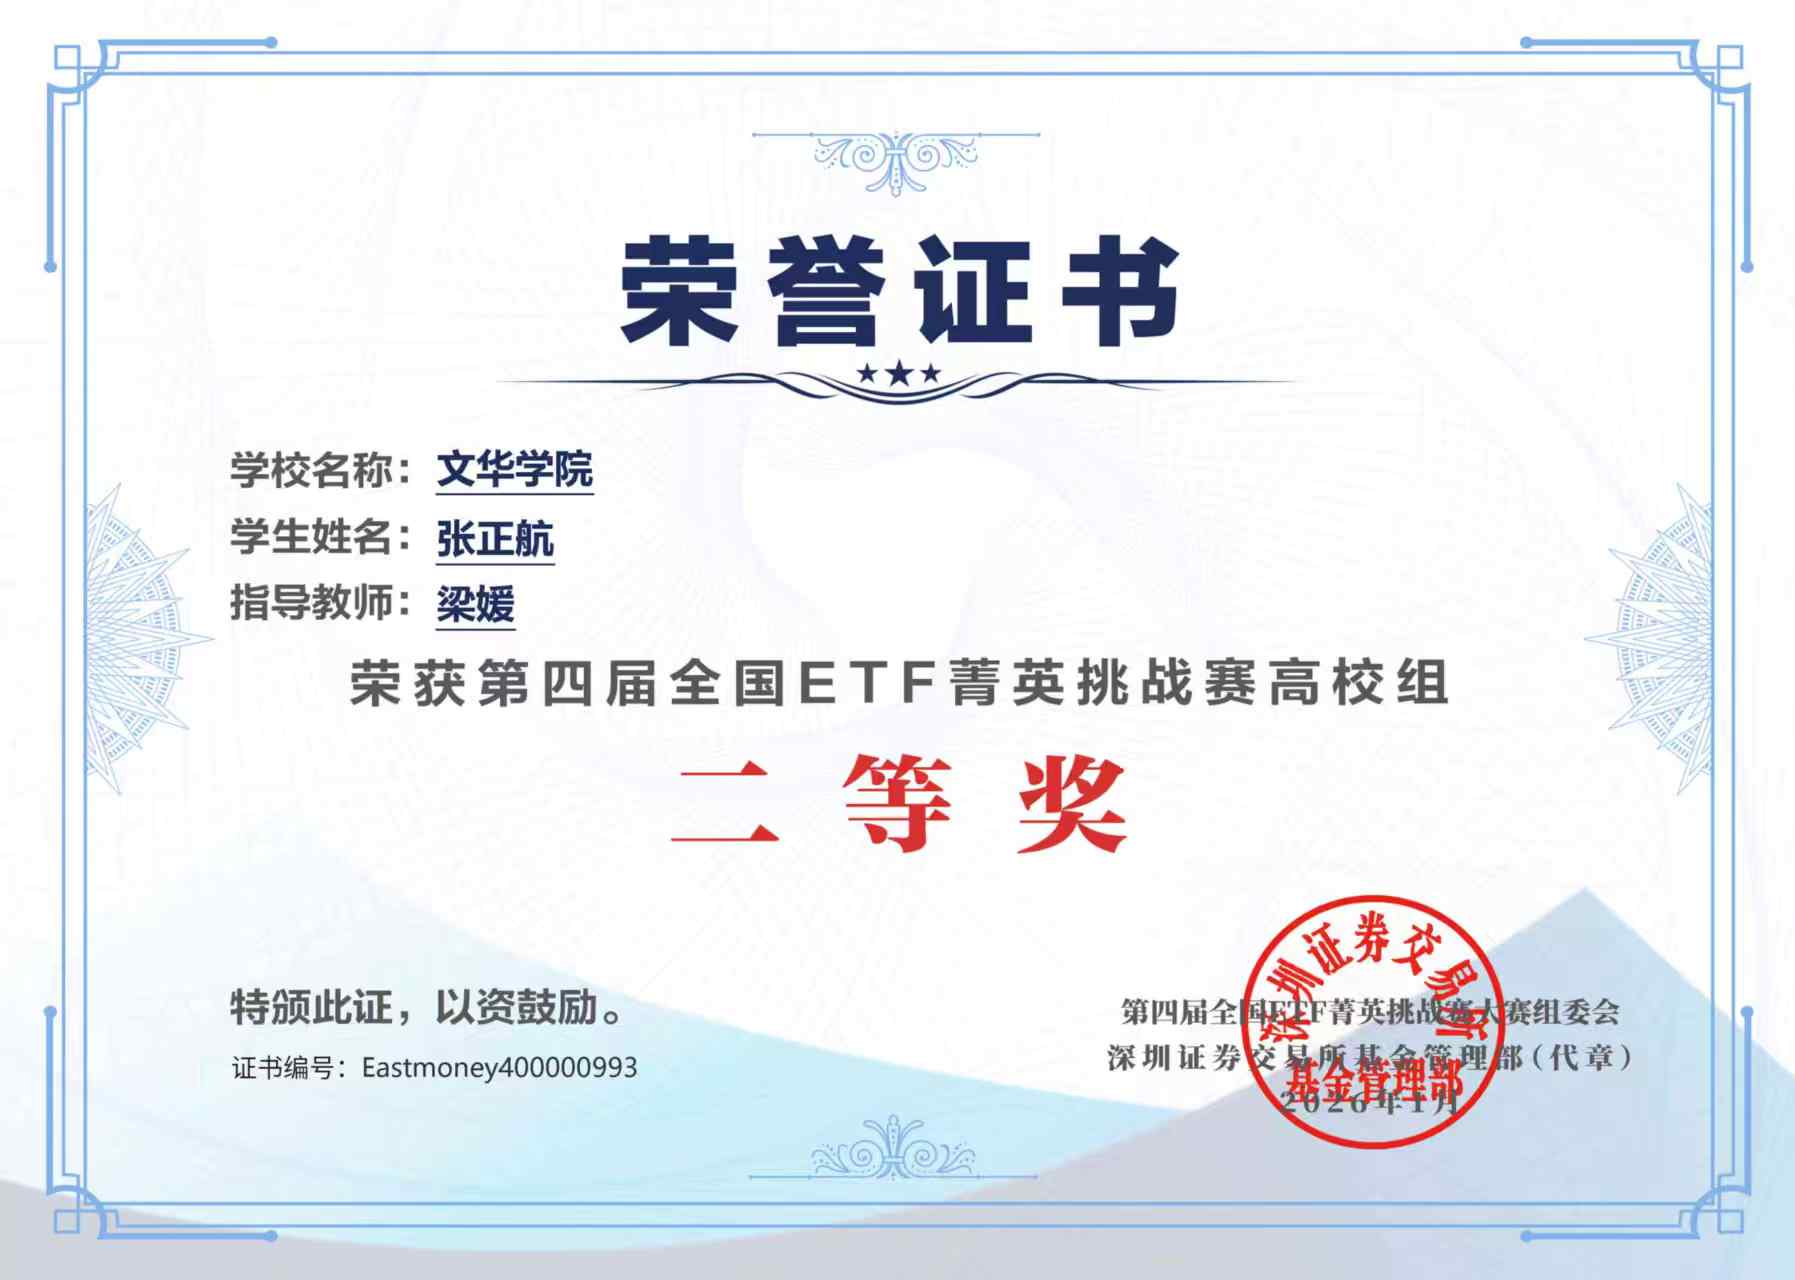
Eastmoney × Shenzhen Stock Exchange · ETF Simulation
由东方财富联合深圳证券交易所基金管理部等单位发起的全国性 ETF 模拟投资赛事。 在全国高校组中获得二等奖——研究结论不是停留在报告里,而是在真实市场规则下完成了策略构建、 组合管理与模拟交易的可回看验证。
下一场参赛为第五届全国 ETF 菁英挑战赛,届时以本页 Q-01 的自建系统作为策略与执行的验证载体。
报告之外的第二条产线:以公开行情数据重建总收益序列,在同一口径下比较十一种配置与择时方案,并把全部中间产物留档、可交互回看。这一节的全部数字来自同一套净值序列,可逐项查证。
Unified Caliber · 统一口径
样本区间:2013-10-01 起,至 2026-09
标的池:25 只跨资产 ETF(宽基 / 行业 / 债券 / 商品 / 跨境)
价格口径:总收益序列重建,含分红再投资
样本规模:3,154 根日线 · 3,153 个日收益观测
调仓频率:月度,共 155 次调仓
交易成本:单边 0.1%
| 方案 | 类别 | 累计收益 | 年化 | 最大回撤 | 夏普 | 卡玛 | 年化波动 |
|---|---|---|---|---|---|---|---|
| 相关性约束风险平价 0.9 | 配置 | +57.96% | 7.87% | −8.06% | 1.3174 | 0.9756 | 5.88% |
| 风险平价 w60 | 配置 | +73.40% | 8.37% | −9.75% | 1.2475 | 0.8579 | 6.62% |
| 核心卫星 0.8 / MA120 | 配置 | +60.88% | 7.96% | −14.52% | 1.0727 | 0.5485 | 7.40% |
| 等权全池 | 配置 | +168.28% | 10.98% | −30.30% | 0.6869 | 0.3623 | 17.37% |
| 反转 r60 Top5 | 择时 | +238.43% | 12.53% | −31.70% | 0.6939 | 0.3954 | 19.88% |
| 趋势 MA60 | 择时 | +33.85% | 7.02% | −23.55% | 0.5965 | 0.2983 | 12.75% |
| 趋势 MA250 | 择时 | +14.80% | 6.30% | −37.97% | 0.4989 | 0.1659 | 14.32% |
| 反转 r5 Top5 | 择时 | +72.05% | 8.32% | −42.77% | 0.4732 | 0.1946 | 22.10% |
| 动量 r5 Top5 | 择时 | +34.66% | 7.05% | −60.60% | 0.4242 | 0.1164 | 21.54% |
| 动量 r60 Top5 | 择时 | +28.08% | 6.81% | −45.37% | 0.3921 | 0.1501 | 24.48% |
| 反转 r20 Top5 | 择时 | +27.15% | 1.94% | −43.97% | 0.1970 | 0.0441 | 21.37% |
表内均为统一口径下的回测结果,已计入单边 0.1% 交易成本;按夏普比率降序排列。累计收益为区间总倍数减一。
一、单位风险回报最高者为相关性约束风险平价(夏普 1.3174、卡玛 0.9756),风险平价 w60 以夏普 1.2475、 最大回撤 −9.75% 紧随其后;两者构成这张表的风险控制上沿。
二、累计收益最高者为反转 r60(+238.43%),但其最大回撤达 −31.70%、年化波动 19.88%,收益与波动不可分地绑在一起。
三、择时类方案在含成本口径下被系统性压制:动量 r5 最大回撤 −60.60%,反转 r20 年化仅 1.94%。 高换手让名义收益在成本上大量漏损,这是本项研究最重要的负面结论之一。
四、边界与局限:样本仅覆盖中国 ETF 市场,未纳入做空与融券,跨境腿存在溢价与汇率扰动; 成本模型为单边 0.1% 的简化参数,最低佣金与实际冲击成本的影响另在专项文档中讨论。
Interactive Workbench
全表数据、逐年收益、回撤路径、因子分组检验与稳健性专区(波动率目标、EWMA、DSR、起点敏感性、 逐年 IC、定投模拟)在同一界面内切换与回看,所有图表均由落盘数据直接生成。
Technical Documents · 技术文档
量化系统技术架构说明 · 五层架构与关键实现决策
执行纵深落地路径 · 从回测到实盘
复现审计报告 · 三路交叉验证与口径收口
毕业论文 · 基于 AI 辅助研究范式的中国 ETF 市场个人投资策略实证研究
四份文档与上表同源,均按统一口径复核;其中技术架构与执行路径两份可由下方邮箱索取,毕业论文与审计报告按用途单独提供。
Methodology · 方法与口径
报告线口径(RPT-001—003):沪深300 / 中证500 / 红利 ETF 三只标的的月度定投回测, 对照同期五年期定存阶梯利率;不计申赎费用、分红再投资与税收,局限在报告内逐条说明。
系统线口径(Q-01):2013-10-01 起 25 只跨资产 ETF,按总收益序列重建价格(含分红再投资), 3,154 根日线、3,153 个日收益观测、155 次月度调仓,交易成本按单边 0.1% 计入。
两条产线服务于不同问题,数字不可直接比较;本页同时出现两组结果时,以各自标注的口径区间为准。 行情来自公开接口,回测由 Python 复现。